적금을 들기 전에 '그래서 만기에 얼마를 받는데?'가 제일 궁금하죠.
계산기를 두드려도 숫자가 맞는지 헷갈릴 때가 많아요.
적금 이자가 어떤 원리로 계산되는지, 세후 금액까지 직접 계산하는 법을 알려 드릴게요.
💰 스마트 적금 만기 수령액 계산기
월 납입액과 금리를 입력하고 만기 이자를 바로 확인해 보세요.
- 원금 합계 6,000,000원
- 세전 이자 130,000원
- 이자 과세 (15.4%) -20,020원
- 세후 순수 이자 109,980원
1. 적금 이자, 공식은 하나예요
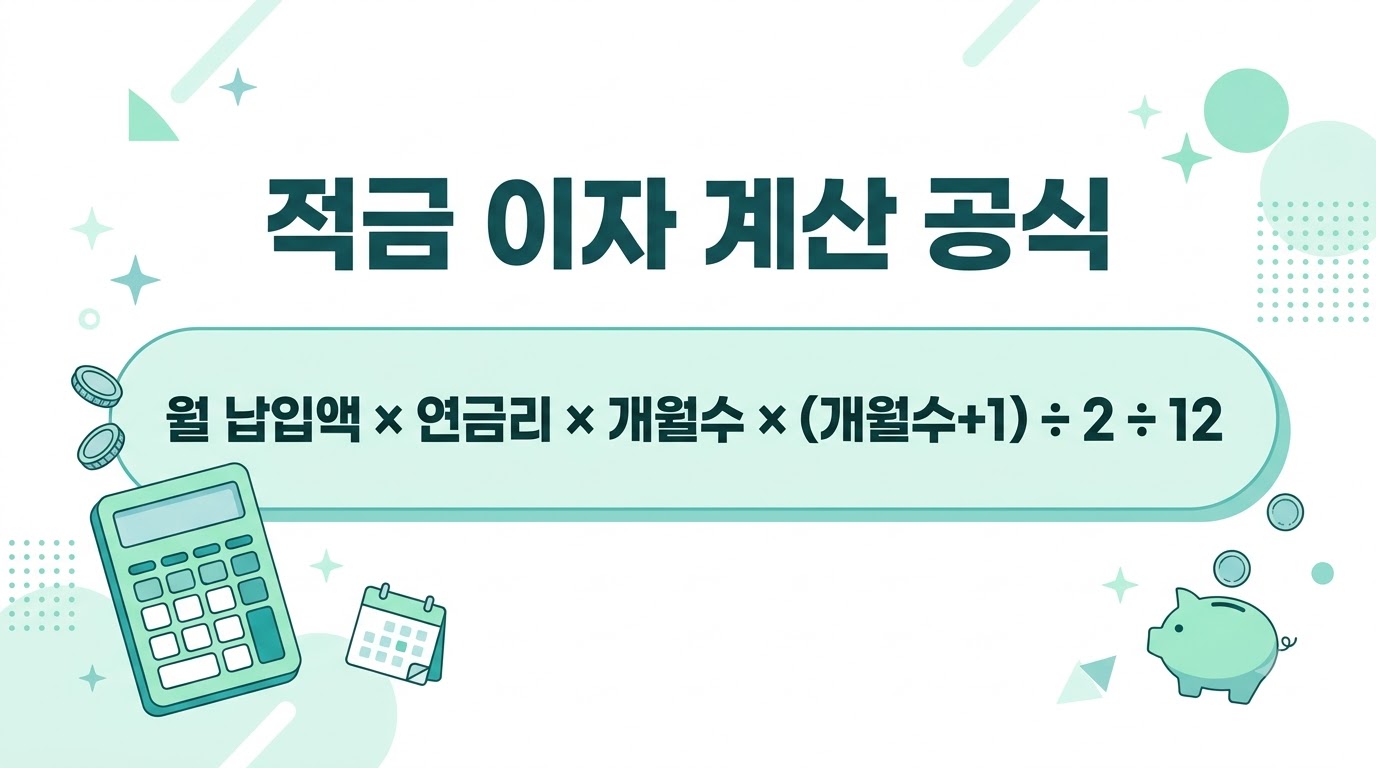
정기적금(매달 같은 금액을 넣는 정액 적립식)의 이자는 단리 기준으로 이 공식으로 계산해요.
• 세전 이자 = 월 납입액 × 연금리 × 개월 수 × (개월 수 + 1) ÷ 2 ÷ 12
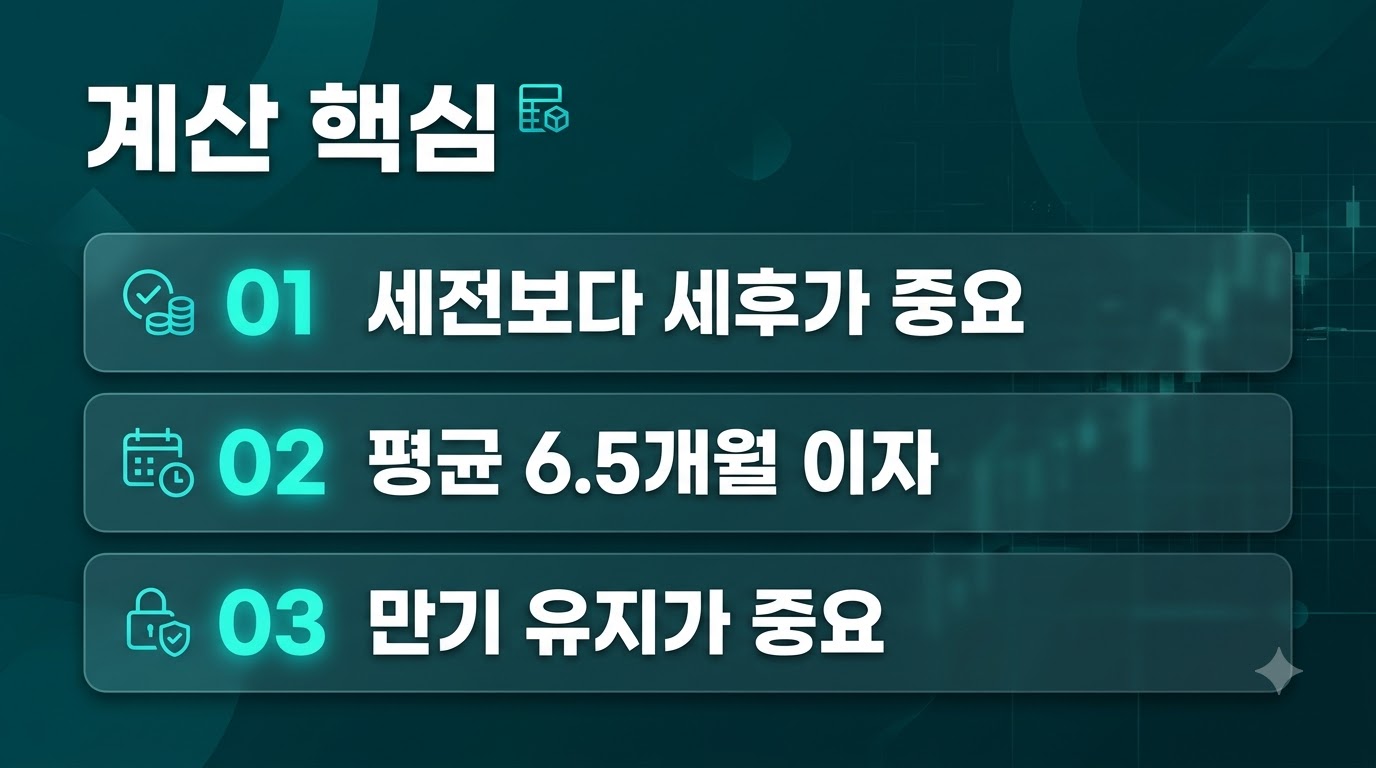
복잡해 보이지만 원리는 단순해요. 첫 달에 넣은 돈은 12개월치 이자를 받고, 마지막 달에 넣은 돈은 1개월치 이자만 받거든요. 그래서 전체 회차의 평균인 (개월 수+1)÷2를 곱하는 거예요. 12개월 적금이라면 평균 6.5개월치 이자가 붙는 셈이죠. 적금 금리가 예금보다 높아 보이는 이유도 여기 있어요. 예금은 원금 전체가 전 기간 이자를 받지만, 적금은 회차마다 이자 받는 기간이 짧아요.
2. 예시로 계산해 볼게요, 월 30만원 연 4%
월 30만원씩 12개월, 연 4% 단리 적금으로 계산해 볼게요.
• 납입 원금: 30만원 × 12개월 = 360만원
• 세전 이자: 30만원 × 4% × 78 ÷ 12 = 78,000원
• 여기서 78은 12개월 회차 합(1+2+…+12)이에요
• 이자소득세 15.4%: 78,000원 × 15.4% = 12,012원
• 세후 이자: 78,000 − 12,012 = 65,988원
• 만기 수령액: 3,600,000 + 65,988 = 3,665,988원
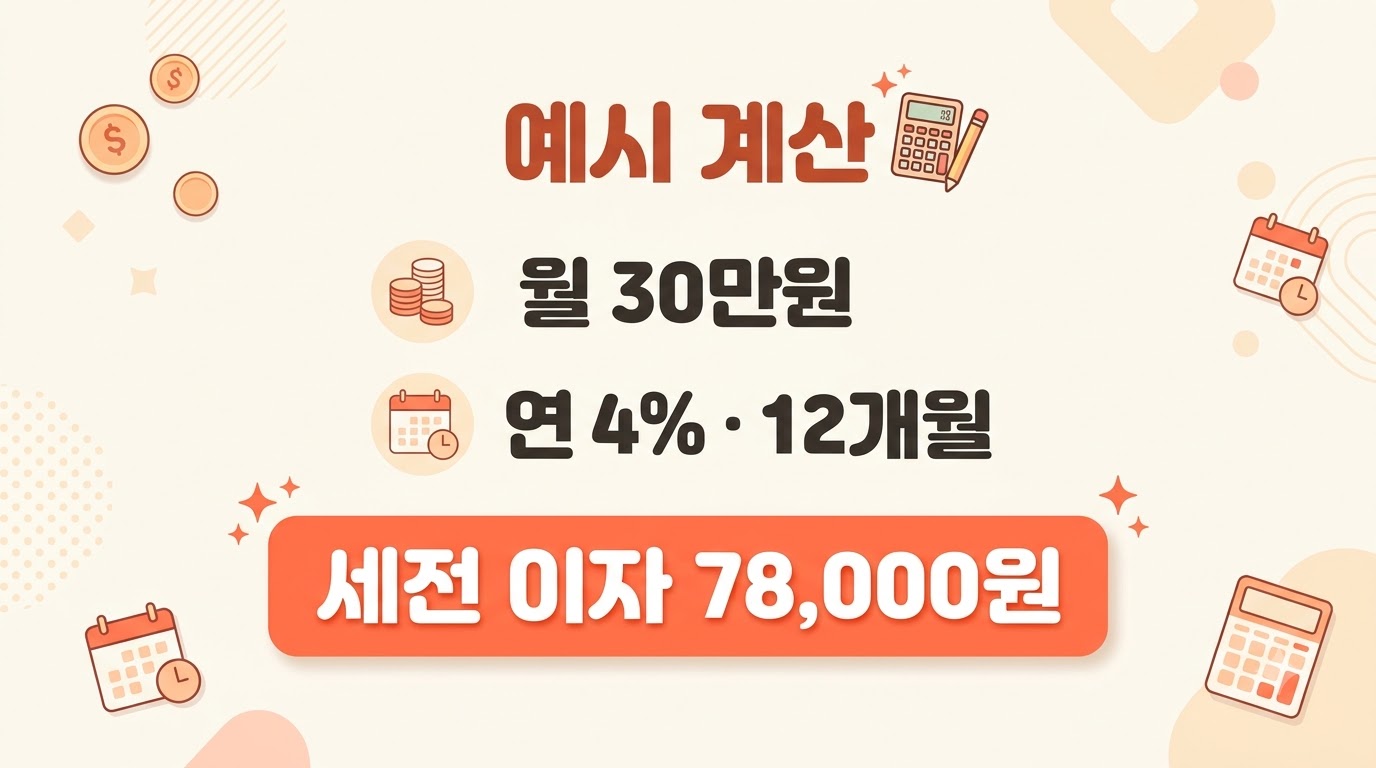
금리가 4%인데 실제 이자는 원금의 약 1.8% 수준이죠. '연 4%니까 360만원의 4%, 14만4천원'이라고 생각하면 실제와 두 배 가까이 차이 나요. 이게 적금 이자 계산에서 가장 흔한 착각이에요.
3. 월 50만원, 연 5%면 얼마가 될까요
금액과 금리를 바꿔 한 번 더 계산해 볼게요. 월 50만원씩 12개월, 연 5% 단리예요.
• 납입 원금: 50만원 × 12 = 600만원
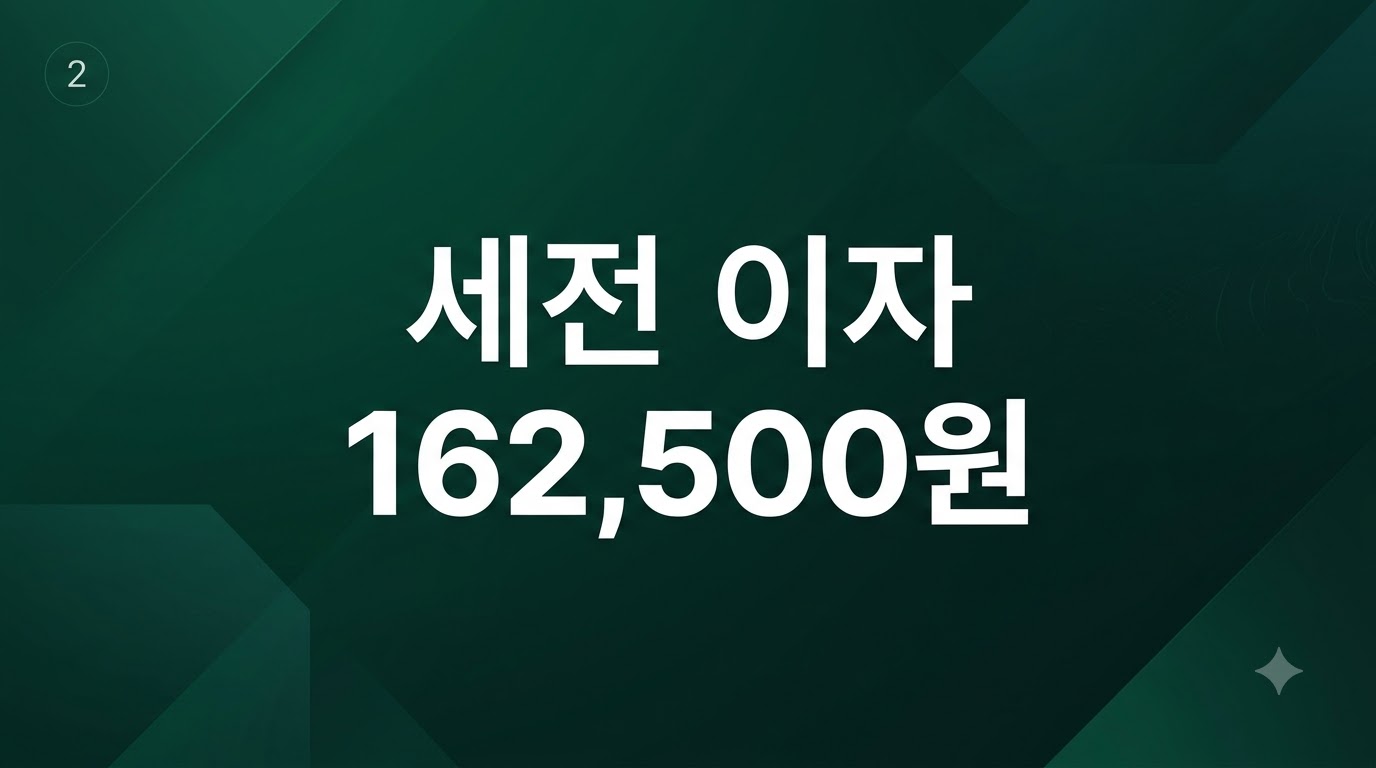
• 세전 이자: 50만원 × 5% × 78 ÷ 12 = 162,500원
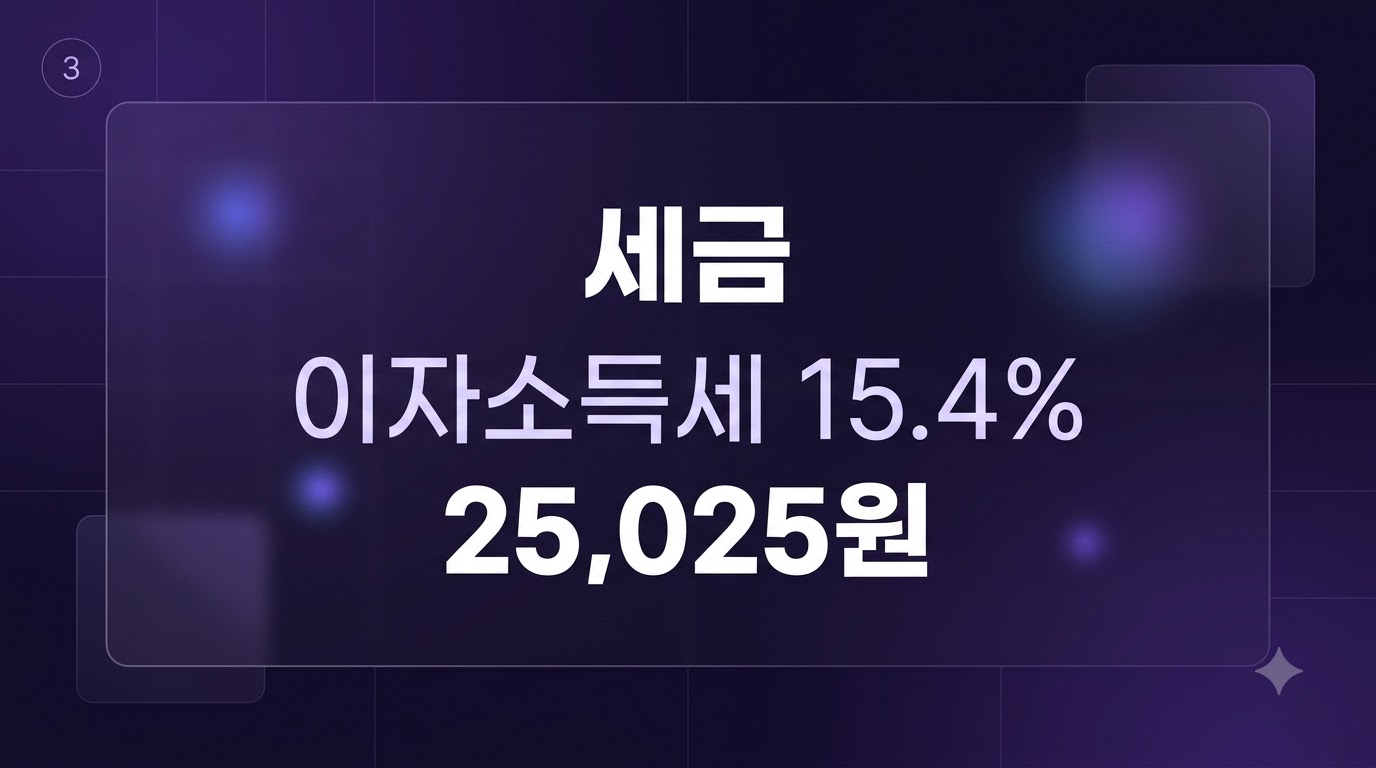
• 세금 15.4%: 25,025원
• 세후 이자: 137,475원
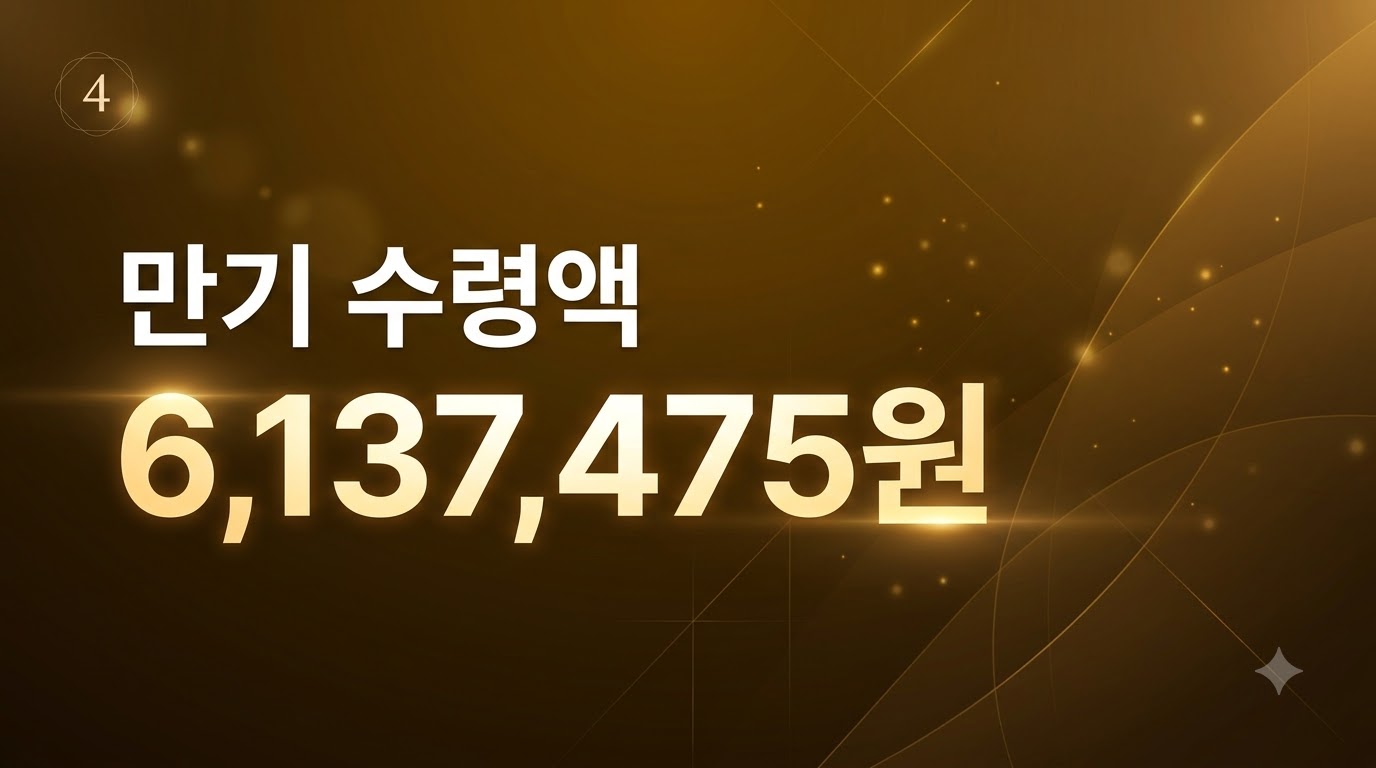
• 만기 수령액: 6,137,475원
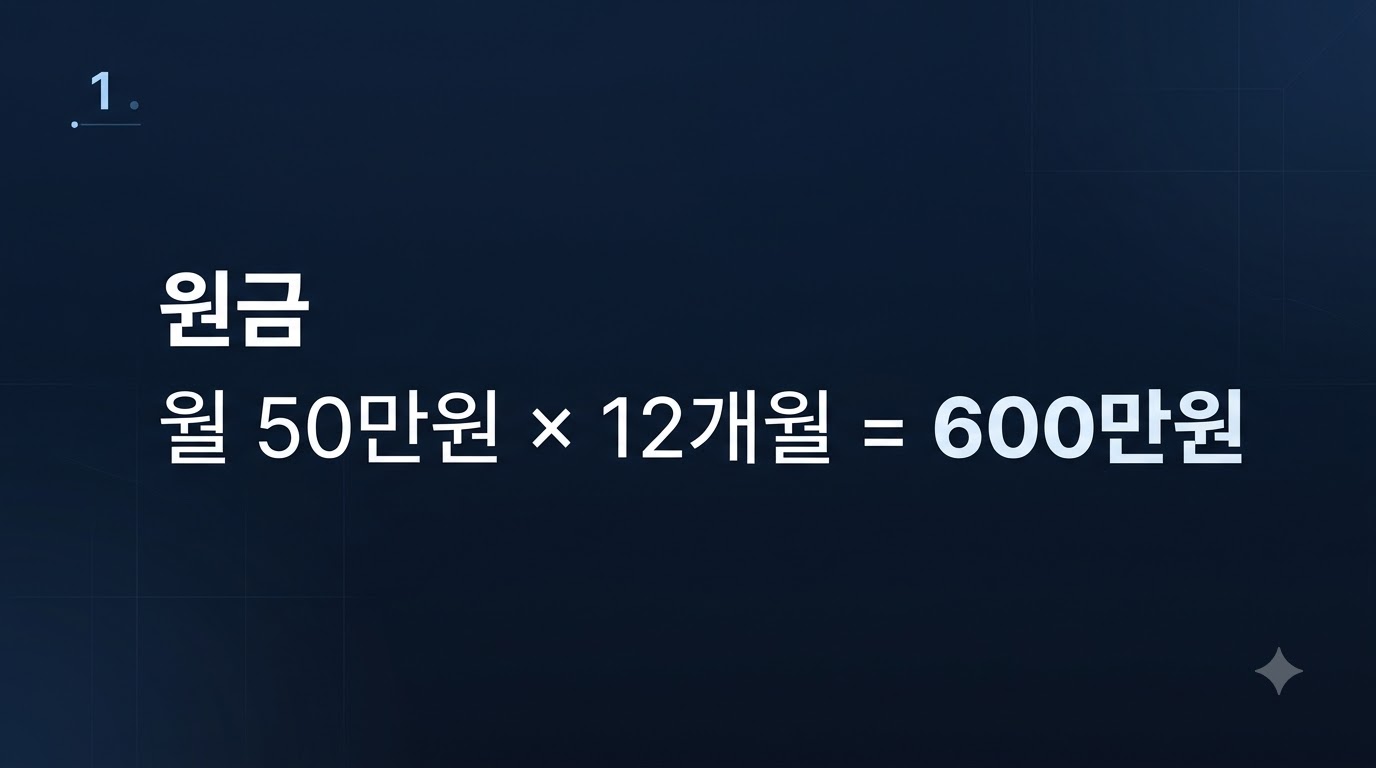
계산기를 쓸 때도 이 구조로 검산해 보면 결과가 맞는지 바로 확인할 수 있어요. 네이버 이자계산기나 은행 앱 계산기에 월 납입액·기간·금리를 넣으면 같은 결과가 나와야 정상이에요. 다르게 나온다면 단리/복리 설정이나 세전/세후 표시가 다른 거예요.
4. 세금 15.4%, 생각보다 크게 빠져요
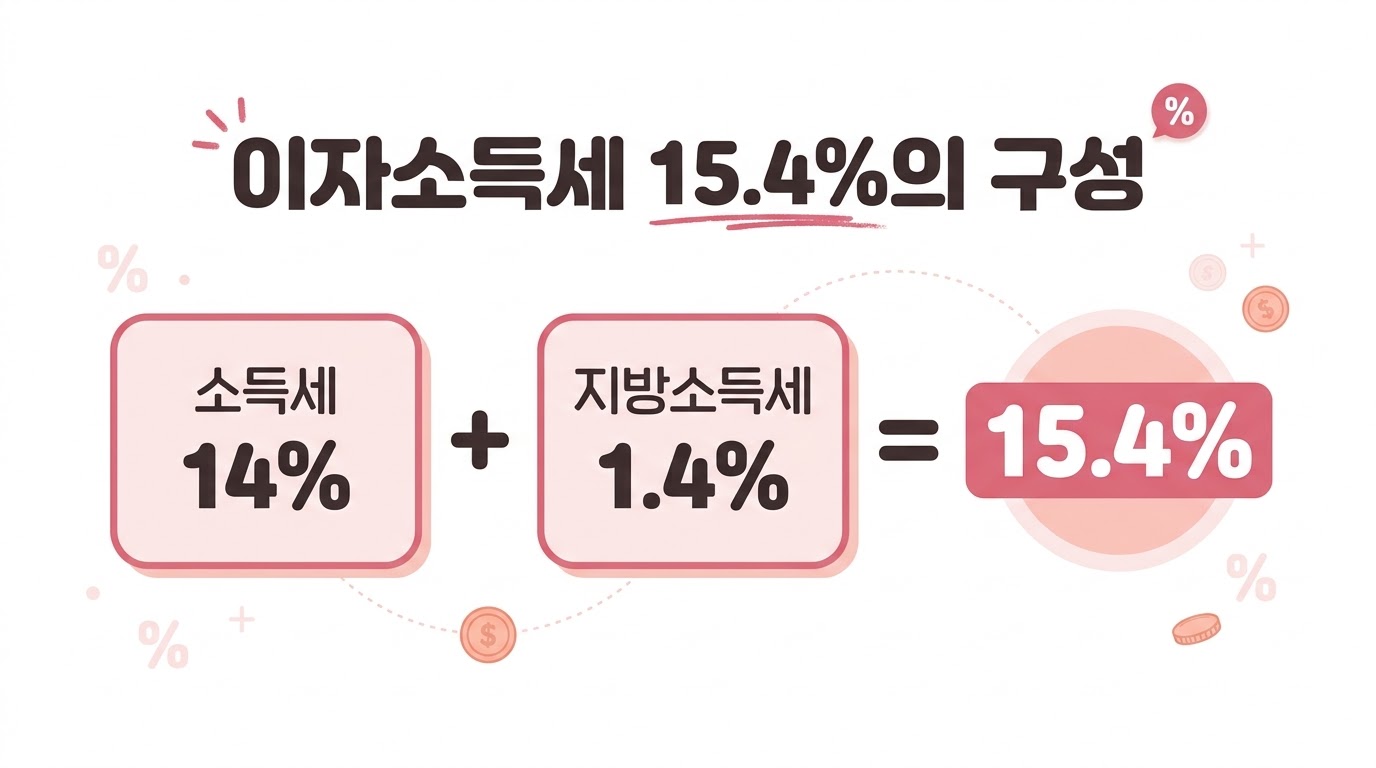
적금 이자에는 이자소득세 15.4%가 붙어요. 소득세 14%에 지방소득세 1.4%를 더한 숫자예요. 만기 때 세금을 떼고 입금되기 때문에, 세전 이자만 보고 계획을 세우면 실수령액이 어긋나요. 세금을 아끼는 방법도 있어요. 만 65세 이상, 장애인, 독립유공자 등 대상자는 비과세종합저축으로 5,000만원 한도까지 이자소득세를 면제받을 수 있어요. 농어촌특별세 등 별도 조건이 붙는 상품은 약관을 확인하세요. 조합원 대상 세금우대 상품도 은행마다 다르니 가입 창구에서 내 자격이 되는지 먼저 묻는 게 좋아요.
5. 단리와 복리, 자유적립식은 뭐가 다를까요
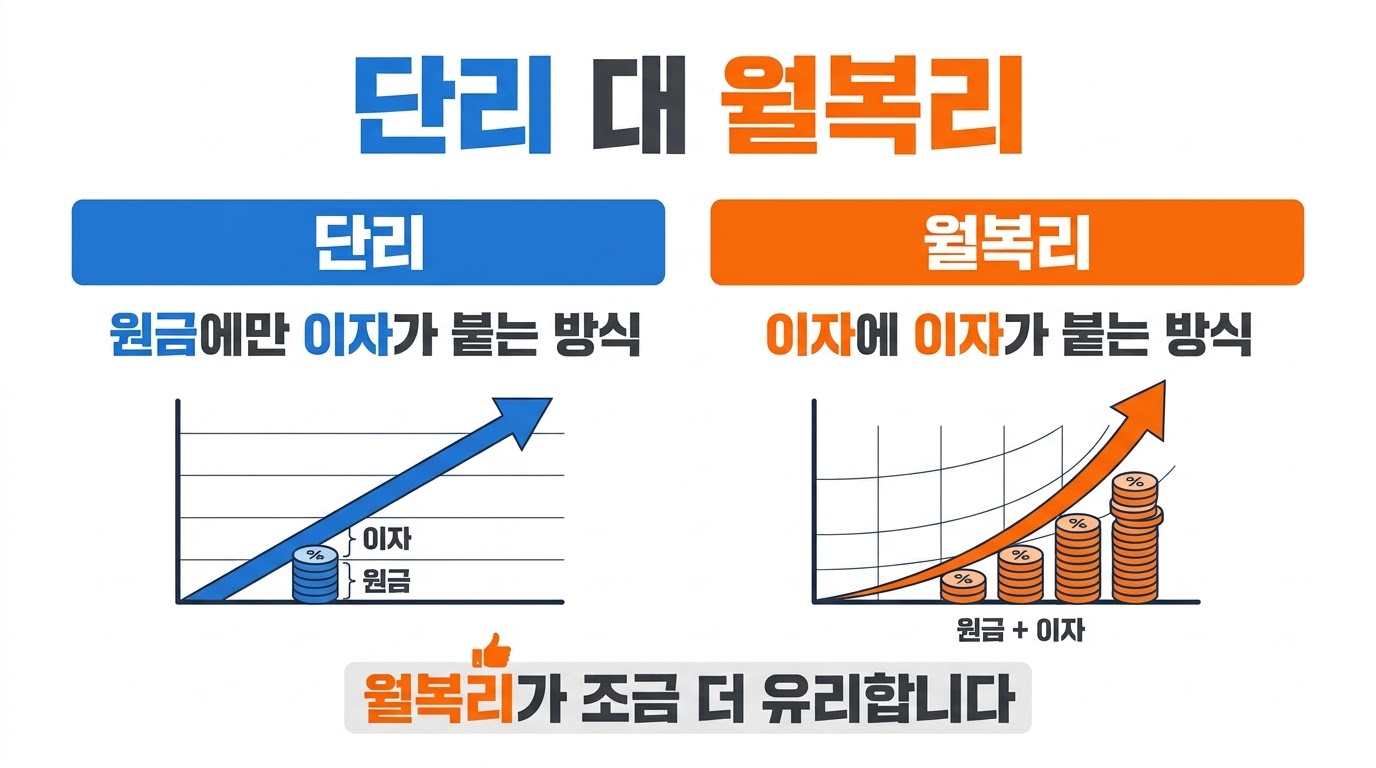
대부분의 정기적금은 단리예요. 일부 월복리 적금은 매달 이자가 원금에 붙어 다음 달 이자를 키워 주지만, 원금이 쌓이는 속도가 느린 적금 구조상 단리와 차이는 생각보다 크지 않아요. 자유적립식 적금은 넣는 금액과 날짜가 자유로운 대신, 입금 건마다 입금일부터 만기까지의 기간으로 이자가 따로 계산돼요. 정액식보다 계산이 복잡하니 계산기의 '자유적립식' 모드를 쓰거나 은행 앱 예상 조회를 활용하세요. 선납·지연을 하면 이자가 달라지는 것도 자유적립식에서 자주 생기는 일이에요.
6. 계산기를 똑똑하게 쓰는 순서
첫째, 비교할 상품마다 같은 월 납입액·같은 기간으로 계산하세요. 둘째, 결과는 세후 기준으로 통일해서 보세요. 셋째, 우대금리를 다 채운 경우와 기본금리만 받는 경우 두 가지를 다 계산해 두세요. 실제 만기 금액은 그 사이에 있어요. 넷째, 중도해지하면 약정 이자의 일부만 받으니, 만기까지 유지할 수 있는 금액으로 정하는 게 계산보다 중요해요. 계산기 숫자는 정확해도 해지해 버리면 의미가 없어요. 금액은 무리 없는 선에서, 기간은 목표 날짜에 맞춰 정하세요.
결론, 구조를 알면 계산기가 검산 도구가 돼요
적금 이자는 평균 6.5개월의 마법, 그리고 세후가 진짜 숫자예요.
함께 보면 좋은글
적금 특판 찾는 법
고금리 적금 특판을 찾는 가장 빠르고 정확한 방법은 금융감독원 통합비교공시 포털('금융상품한눈에')을 1차 기준으로 삼고, 비대면 개설이 가능한 각 업권별 중앙회 전용 앱(저축은행 SB톡톡플
kyunalid.tankyuro.com
청년도약계좌 청년미래적금 갈아타기
청년도약계좌에서 청년미래적금으로 갈아타기를 원한다면 기존 계좌를 임의로 먼저 해지해서는 안 됩니다. 정책 자산형성 상품 간 중복 가입은 제한되지만, 정식 연계 전환 승인 절차를 밟아
kyunalid.tankyuro.com