월급은 그대로인데 물가는 오르니, 적금 금리 0.1%라도 더 주는 곳을 찾게 되죠.
그런데 '최고 연 15%' 같은 숫자만 보고 가입하면 낭패를 보기 쉬워요.
2026년 11월 기준으로 은행별 금리를 비교하고, 고금리 적금을 제대로 고르는 법을 정리해 드릴게요.
1. 2026년 11월, 적금 금리 지형부터 볼게요
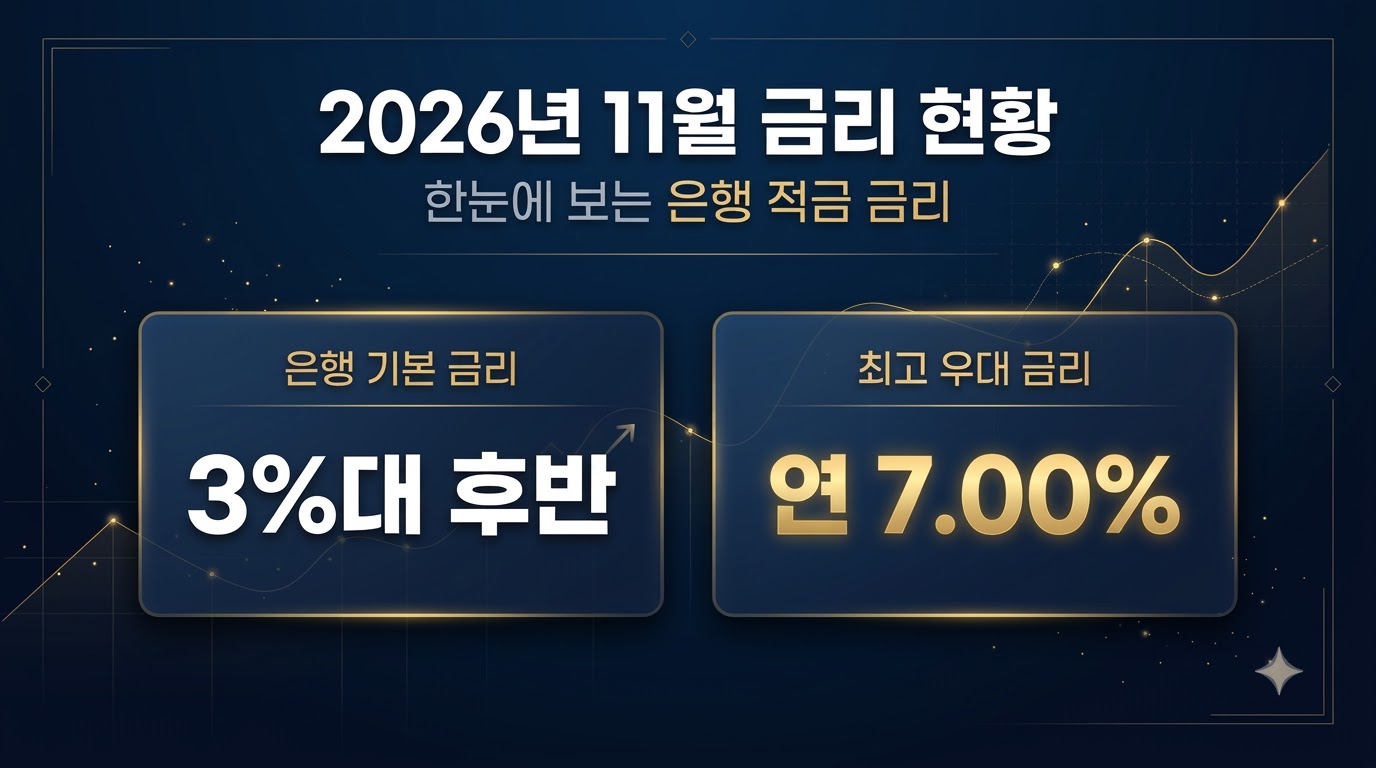
이 글의 금리는 2026년 11월 첫째 주 공시 기준이에요. 먼저 큰 그림을 보면, 은행권 일반 적금의 기본금리는 연 3%대 후반에 몰려 있어요. 여기에 우대조건을 채우면 오르는 구조라, '기본금리'와 '최고금리'를 나눠서 봐야 해요. 저축은행은 은행권보다 기본금리가 높은 편이에요. 금리는 은행 사정에 따라 수시로 바뀌니, 아래 숫자는 가입 시점에 금융감독원 금융상품통합비교공시나 각 은행 앱에서 한 번 더 확인하는 걸 전제로 읽어 주세요.
2. 은행권 최고 금리는 연 7%대, 조건이 핵심이에요
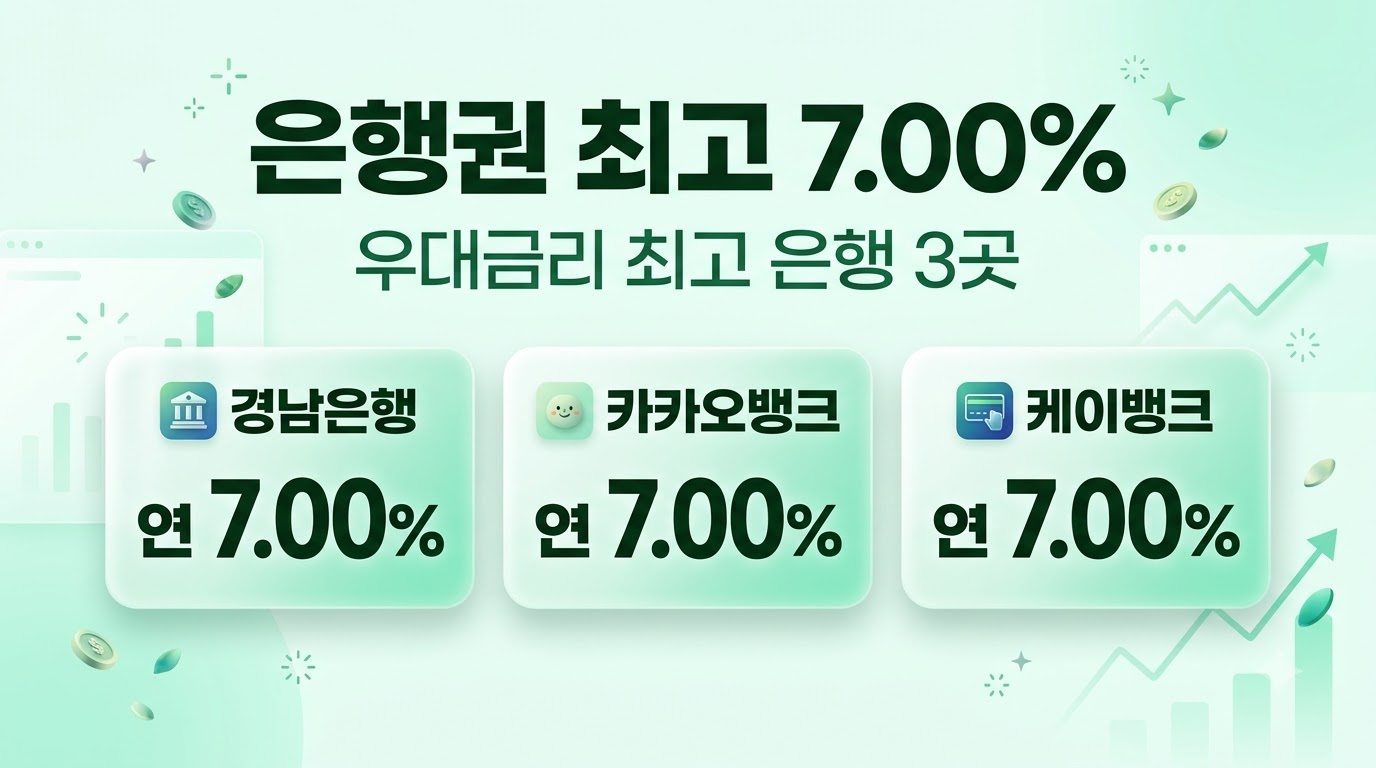
은행권 12개월 적금의 최고 우대금리는 연 7.00% 수준이에요. 경남은행 '오면우대! 하면우대! 정기적금'이 기본금리 1.90%에 우대를 더해 최고 7.00%, 카카오뱅크 '우리아이적금'과 케이뱅크 '마이키즈 적금'도 기본 3.00%에서 최고 7.00%까지 올라가요. 눈치채셨겠지만 최고 금리를 주는 상품 상당수는 자녀·첫 거래 같은 특정 고객 대상이거나 우대조건 겹겹이 붙어 있어요. 조건 없이 받는 기본금리만 보면 3%대 후반이 현실적인 은행권 수준이에요. 그러니 은행권에서는 최고금리 숫자보다 '내가 실제로 받을 금리'를 먼저 계산해야 해요.
3. 저축은행은 기본금리부터 연 6%예요
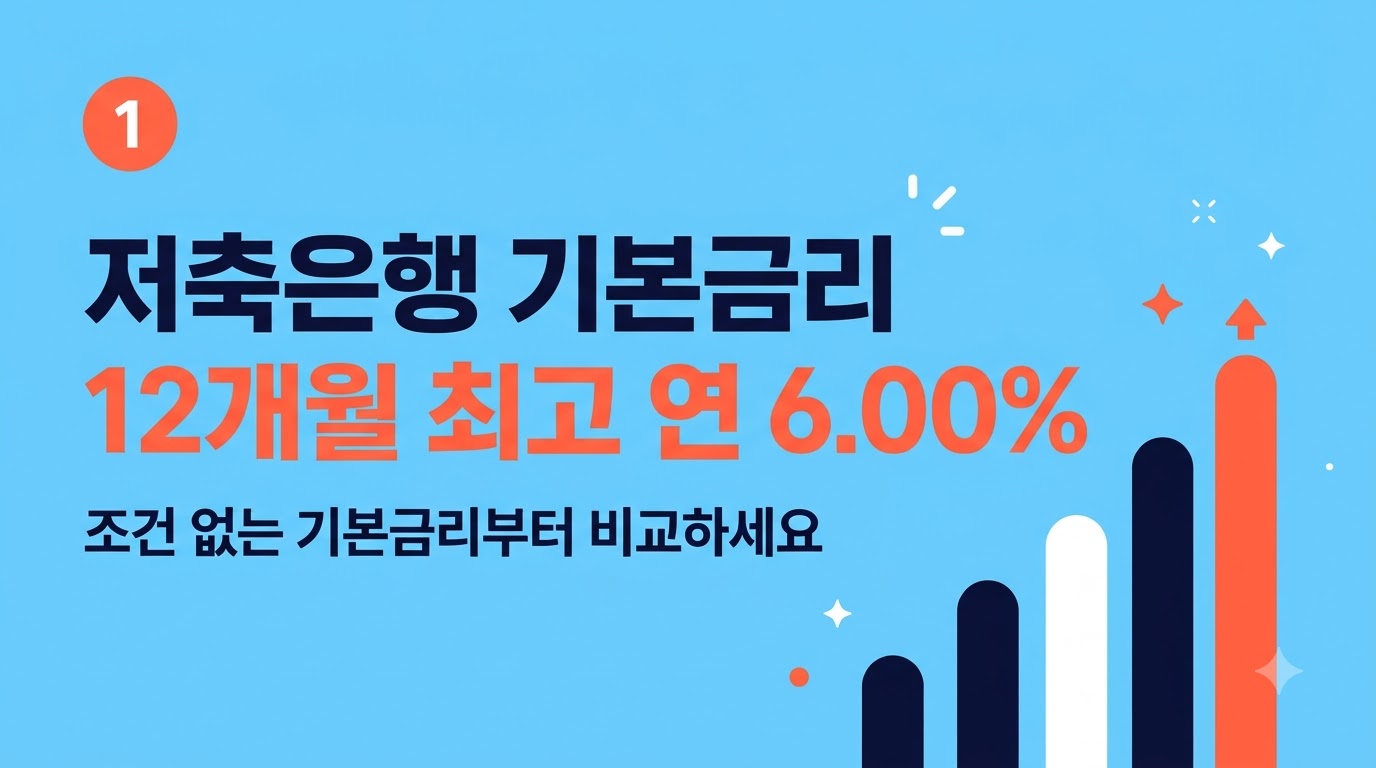
저축은행중앙회 소비자포털 기준으로 12개월 정기적금 기본금리가 가장 높은 상품은 연 6.00%였어요(2026년 11월 1일 기준). BNK저축은행 'BNK동행적금', 엠에스저축은행 '아이사랑 정기적금', 청주저축은행 '단비 정기적금'이 나란히 6.00%예요. 24개월로 길게 보면 엠에스 아이사랑이 연 5.80%로 가장 높았어요.
우대금리까지 포함한 특판으로는 예가람저축은행 상품이 기본 4.00%에 조건 충족 시 최고 15.00%까지 공시된 사례도 있어요. 저축은행도 예금자보호 대상이라 원금과 이자를 합쳐 1인당 1억원까지 보호돼요. 다만 은행마다 재무 건전성에 차이가 있으니, 가입 전 BIS비율 같은 공시 정보를 확인하는 습관이 좋아요.
4. 최고금리의 함정, 우대조건을 뜯어보세요
연 7%, 연 15% 같은 숫자는 대개 이런 조건들의 합이에요.
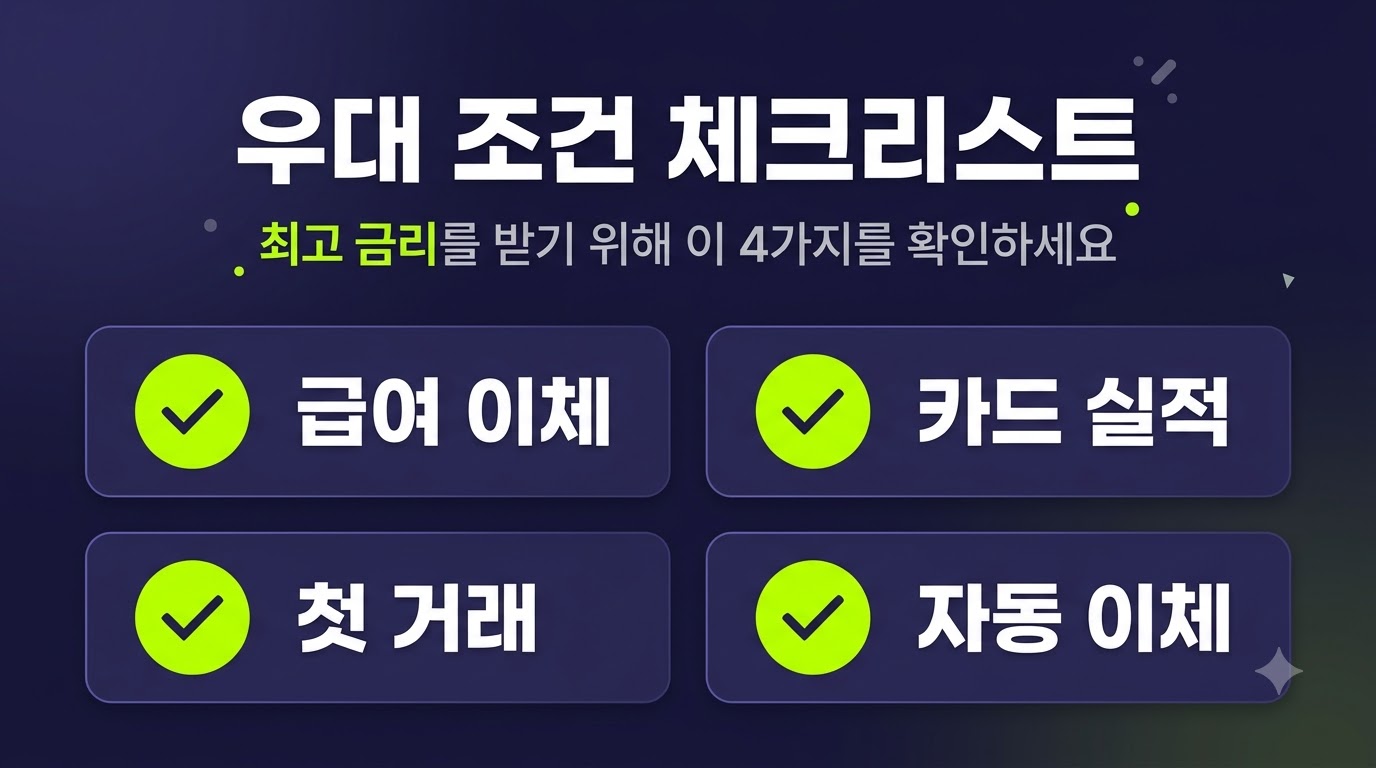
• 급여 이체 실적 (매달 일정 금액 이상)
• 해당 은행 card 의 월 사용 실적
• 첫 거래 고객 또는 신규 고객 한정
• 자동이체·마케팅 수신 동의
• 자녀, 청년, 특정 직업군 같은 가입 대상 제한
• 월 납입 한도가 10만~30만원으로 작은 경우
조건 하나라도 놓치면 금리가 기본 수준으로 떨어져요. 특히 월 납입 한도가 작은 특판은 금리가 높아도 실제 받는 이자는 얼마 안 돼요. 금리 × 한도를 함께 보는 게 진짜 비교예요.
5. 고금리 적금 고르는 기준 5가지
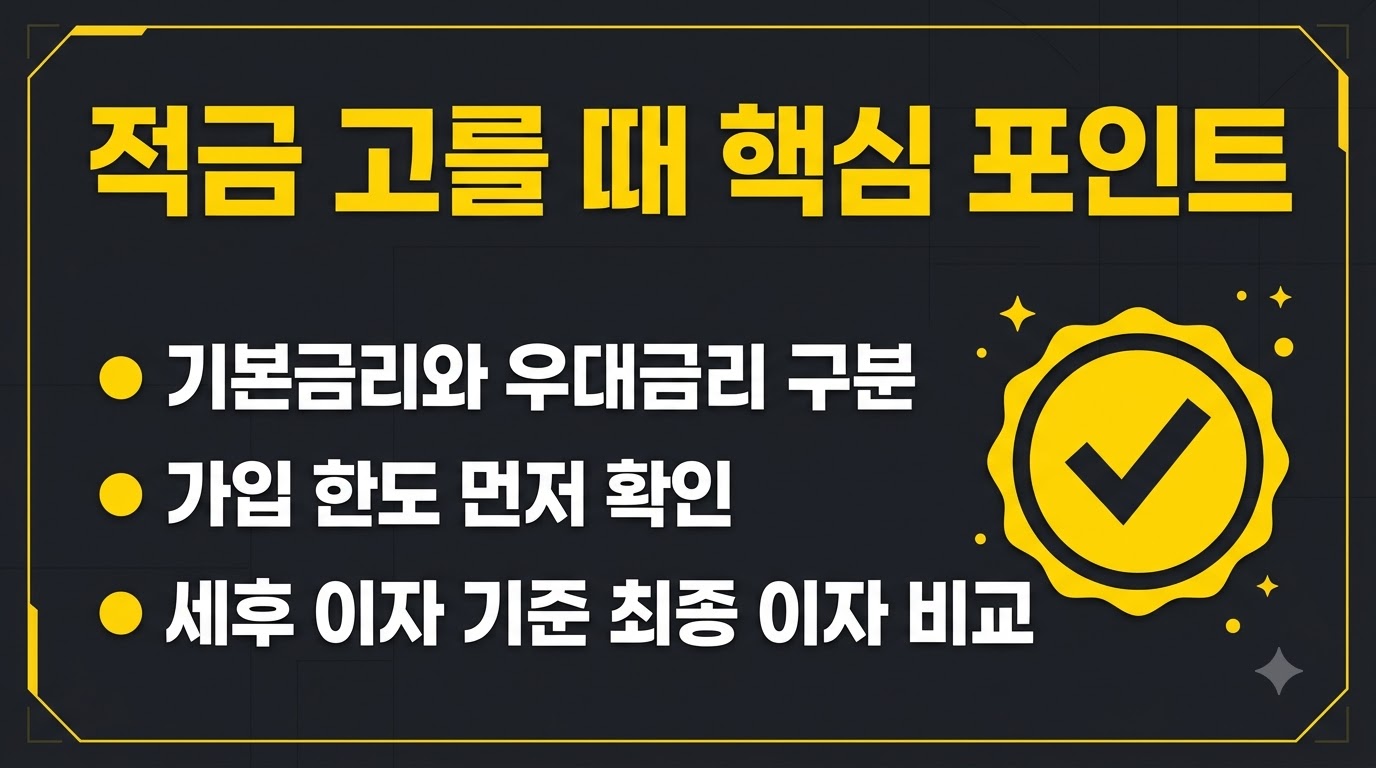
첫째, 기본금리와 최고금리를 분리해서 보세요.
둘째, 우대조건을 내가 매달 지킬 수 있는지 체크하세요. 한 번이 아니라 만기까지 유지해야 하는 조건이 많아요.
셋째, 월 납입 한도와 만기를 확인하세요. 12개월과 24개월은 금리도 이자 총액도 달라요.
넷째, 중도해지 이율을 보세요. 급하게 깨면 약정 금리의 일부만 받는데, 그 비율이 은행마다 달라요.
다섯째, 세후 이자로 비교하세요. 이자소득세 15.4%를 떼고 받는 금액이 진짜 내 돈이에요. 만 65세 이상 등 대상이 되면 비과세종합저축으로 세금을 아끼는 방법도 있어요.
6. 나는 어디서 가입하면 좋을까요
조건 없이 단순하게 높은 금리를 원하면 저축은행 기본금리 높은 상품이 유리한 경우가 많아요. 주거래 은행에서 급여 이체와 card를 이미 쓰고 있다면, 그 은행의 우대 적금이 조건 채우기 쉬워서 실제 수령 금리가 비슷하거나 나을 수 있어요. 자녀 명의로 목돈 씨앗을 만드는 경우라면 아이 대상 최고금리 상품이 딱 맞고요. 무엇보다 비교는 금융감독원 금융상품통합비교공시와 저축은행중앙회 소비자포털에서 같은 기간·같은 납입액 기준으로 나란히 놓고 하는 게 정확해요. 광고 배너의 숫자만 보지 말고 공시 화면에서 기본금리를 확인하는 습관을 들이세요.
결론, 숫자가 아니라 내가 받을 금리가 답이에요
최고금리는 조건의 합, 진짜 비교는 기본금리·한도·세후 이자예요.
함께 보면 좋은글
적금 특판 찾는 법
고금리 적금 특판을 찾는 가장 빠르고 정확한 방법은 금융감독원 통합비교공시 포털('금융상품한눈에')을 1차 기준으로 삼고, 비대면 개설이 가능한 각 업권별 중앙회 전용 앱(저축은행 SB톡톡플
kyunalid.tankyuro.com
청년도약계좌 청년미래적금 갈아타기
청년도약계좌에서 청년미래적금으로 갈아타기를 원한다면 기존 계좌를 임의로 먼저 해지해서는 안 됩니다. 정책 자산형성 상품 간 중복 가입은 제한되지만, 정식 연계 전환 승인 절차를 밟아
kyunalid.tankyuro.com